معرفی کامل مفهوم ترازنامه حسابداری به زبان ساده
اگر تا به حال با صورتهای مالی سروکار داشتهاید، حتماً نام «ترازنامه» به گوشتان خورده است. این گزارش، یکی از مهمترین ابزارهای حسابداری است که مثل یک عکس فوری، وضعیت مالی یک شرکت را در یک لحظهٔ مشخص نشان میدهد. ترازنامه به شما میگوید که کسبوکارتان چه داراییهایی دارد، چقدر بدهکار است و در نهایت، چه مقدار از ارزش شرکت به مالکان تعلق دارد.
این گزارش نه فقط برای حسابداران و مدیران مالی، بلکه برای هر کسی که با تصمیمگیری در مورد یک شرکت سروکار دارد، از مدیرعامل گرفته تا سرمایهگذار و بانک، یک ابزار ضروری محسوب میشود. در این مقاله، قدم به قدم با ترازنامه، اجزای آن، نحوهٔ تهیه و کاربردهایش آشنا میشوید.

ترازنامه یعنی چیست و چه چیزی را نشان میدهد؟
ترازنامه در زبان حسابداری با نام «صورت وضعیت مالی» هم شناخته میشود. این گزارش در یک تاریخ معین (مثلاً آخرین روز سال مالی) تهیه میشود و مشخص میکند که شرکت در آن لحظه، چه منابعی در اختیار دارد و این منابع از چه راههایی تأمین شدهاند.
برخلاف صورت سود و زیان که عملکرد یک دوره را نشان میدهد، ترازنامه فقط به یک نقطهٔ زمانی نگاه میکند. اطلاعات آن از دفاتر حسابداری استخراج میشود؛ چیزهایی مثل موجودی نقد، حسابهای دریافتنی، موجودی کالا، بدهیها و سرمایهٔ مالکان. همهٔ این اقلام بر اساس اصول و استانداردهای حسابداری کنار هم چیده میشوند تا یک تصویر شفاف و قابلاعتماد از سلامت مالی شرکت ارائه دهند.
معادلهٔ طلایی حسابداری؛ راز همیشه متعادل بودن ترازنامه
شاید شنیده باشید که میگویند «ترازنامه همیشه باید تراز باشد». این جمله ریشه در یک اصل بنیادین حسابداری دارد که به آن معادلهٔ حسابداری میگویند:
داراییهای شرکت = بدهیهای شرکت + حقوق صاحبان سهام
این معادله یعنی هر چیزی که شرکت در اختیار دارد (داراییها)، یا با پول دیگران خریداری شده (بدهیها) یا با پول خود مالکان (حقوق صاحبان سهام). به همین دلیل، سمت راست و چپ این معادله همیشه با هم برابر است.
چرا این تعادل اینقدر مهم است؟
سیستم حسابداری دوطرفه تضمین میکند که هر تراکنش مالی، حداقل روی دو حساب اثر بگذارد. مثلاً وقتی شرکت کالایی را به صورت نسیه میخرد، هم موجودی کالا (دارایی) افزایش پیدا میکند و هم حسابهای پرداختنی (بدهی) زیاد میشود. بنابراین، هیچوقت یک طرف معادله به تنهایی تغییر نمیکند. اگر ترازنامه متعادل نباشد، یعنی در ثبتها یا طبقهبندی اطلاعات، اشتباهی رخ داده است.
سه رکن اصلی ترازنامه را بشناسید
هر ترازنامهٔ استاندارد از سه بخش اساسی تشکیل شده است.
درک این سه بخش، کلید تحلیل صورتهای مالی است:
۱. داراییها
داراییها، تمام منابع باارزشی هستند که شرکت مالک آنهاست یا کنترلشان را در دست دارد و انتظار میرود در آینده منافع اقتصادی ایجاد کنند.
این داراییها به دو گروه تقسیم میشوند:
داراییهای جاری: آنهایی که ظرف یک سال یا یک چرخهٔ عملیاتی، به پول نقد تبدیل میشوند یا مصرف میگردند. مثل پول نقد، موجودی بانک، حسابهای دریافتنی، موجودی کالا و پیشپرداختها. این بخش برای سنجش نقدینگی شرکت حیاتی است.
داراییهای غیرجاری (بلندمدت): منابعی که برای مدت طولانی (بیش از یک سال) در شرکت نگهداری میشوند و قرار نیست سریعاً فروخته شوند. مثل زمین، ساختمان، ماشینآلات، نرمافزارها، سرقفلی و سرمایهگذاریهای بلندمدت.
۲. بدهیها
بدهیها، تعهدات مالی شرکت به دیگران هستند که باید در آینده تسویه شوند.
این بخش هم دو زیرمجموعه دارد:
بدهیهای جاری: تعهداتی که باید حداکثر تا یک سال آینده پرداخت شوند. مثل حسابهای پرداختنی، اسناد کوتاهمدت، مالیات پرداختنی، حقوق پرداختنی و اقساط کوتاهمدت وامها.
بدهیهای غیرجاری (بلندمدت): بدهیهایی که سررسید آنها بیش از یک سال است. مثل وامهای بلندمدت، اوراق قرضه و ذخایر بلندمدت. این بخش در تحلیل ریسک مالی و اهرم شرکت اهمیت زیادی دارد.
۳. حقوق صاحبان سهام
حقوق صاحبان سهام، یعنی ارزش خالص داراییهای شرکت پس از کسر تمام بدهیها. به عبارت دیگر، اگر شرکت تمام داراییهایش را بفروشد و همهٔ بدهیهایش را پرداخت کند، آنچه میماند، به مالکان تعلق دارد.
این بخش شامل موارد زیر است:
سرمایهٔ ثبتشده: مبلغی که مالکان در ابتدا یا طی افزایش سرمایه به شرکت آوردهاند.
سود انباشته: سودهایی که در سالهای گذشته به دست آمده و بین سهامداران تقسیم نشده است.
اندوختهها: مبالغی که طبق قانون یا تصمیم مجمع، از سود کنار گذاشته میشود؛ مثل اندوختهٔ قانونی و احتیاطی.
ترازنامه چه شکلی است؟
ترازنامه از نظر محتوا همیشه یکسان است، اما از نظر شکل میتواند به دو صورت ارائه شود:
۱. شکل حسابی (دوطرفه)
در این قالب، ترازنامه دقیقاً مثل یک حساب T شکل است. داراییها در یک سمت (معمولاً سمت راست) و بدهیها به همراه حقوق صاحبان سهام در سمت دیگر (معمولاً سمت چپ) قرار میگیرند. این ساختار به خوبی تراز بودن دو طرف را نشان میدهد و برای آموزش بسیار مفید است، اما در گزارشهای رسمی کمتر استفاده میشود.
۲. شکل گزارشی (عمودی)
این قالب امروزه رایجترین شکل ارائهٔ ترازنامه است. در این روش، همهٔ اقلام به صورت عمودی و در یک ستون، از بالا به پایین نوشته میشوند: اول داراییها (جاری و غیرجاری)، سپس بدهیها (جاری و غیرجاری) و در نهایت حقوق صاحبان سهام. در انتها، جمع داراییها و جمع بدهیها به علاوهٔ حقوق صاحبان سهام، در کنار هم قرار میگیرند تا تراز بودن گزارش مشخص شود. این قالب برای تحلیلگران، سرمایهگذاران و حسابرسان خوانایی بیشتری دارد.

ترازنامه چه اطلاعات ارزشمندی به ما میدهد؟
ترازنامه فقط یک لیست خشک از اعداد نیست؛ بلکه منبعی غنی برای تحلیل وضعیت مالی شرکت است. ذینفعان مختلف از جمله مدیران، سهامداران، بانکها و سرمایهگذاران، با نگاه به این گزارش، به سه سؤال اساسی پاسخ میدهند:
۱. نقدینگی شرکت چقدر است؟
با مقایسهٔ داراییهای جاری و بدهیهای جاری، میتوان فهمید که آیا شرکت توانایی پرداخت بدهیهای کوتاهمدت خود را دارد یا نه. این موضوع برای ادامهٔ فعالیت روزمره و تأمین هزینههای جاری حیاتی است.
۲. ساختار بدهی و ریسک مالی چگونه است؟
ترازنامه نشان میدهد که شرکت چقدر به منابع خارجی (بدهی) وابسته است و چقدر از سرمایهٔ خودش استفاده کرده. شرکتهایی که بدهی زیادی دارند، در مواقع بحران یا افزایش نرخ بهره، با ریسک بیشتری روبرو میشوند.
۳. ارزش خالص شرکت چقدر است؟
حقوق صاحبان سهام، نشاندهندهٔ ارزش دفتری شرکت است. افزایش سود انباشته و اندوختهها، نشانهٔ سودآوری پایدار و مدیریت موفق است و اعتماد سرمایهگذاران را جلب میکند.
کاربرد ترازنامه در تحلیل مالی و تصمیمگیری
تحلیلگران مالی با استفاده از دادههای ترازنامه، نسبتهای مهمی محاسبه میکنند که به ارزیابی سلامت مالی کمک میکند:
نسبت جاری: داراییهای جاری تقسیم بر بدهیهای جاری. نشان میدهد شرکت چقدر توانایی پوشش بدهیهای کوتاهمدت را دارد.
نسبت آنی (سریع): مانند نسبت جاری، اما موجودی کالا را از داراییهای جاری حذف میکند تا تصویر محافظهکارانهتری از نقدینگی ارائه دهد.
نسبت بدهی به حقوق صاحبان سهام: کل بدهیها تقسیم بر حقوق صاحبان سهام. نشان میدهد شرکت چقدر از پول دیگران در مقابل پول خودش استفاده کرده است.
سرمایه در گردش خالص: داراییهای جاری منهای بدهیهای جاری. معیاری از نقدینگی عملیاتی شرکت است.
این نسبتها نه تنها به مدیران در تصمیمگیری کمک میکنند، بلکه بانکها و مؤسسات مالی برای ارزیابی توان بازپرداخت وام و سرمایهگذاران برای سنجش ریسک، به شدت به آنها وابستهاند.
مراحل تهیهٔ یک ترازنامهٔ اصولی
تهیهٔ ترازنامه یک فرایند مرحلهبهمرحله است که دقت بالایی میطلبد:
گام اول: جمعآوری اطلاعات
در پایان دورهٔ مالی، حسابدار باید تمام ماندههای حسابها را از دفتر کل و سیستم حسابداری استخراج کند. این اطلاعات شامل همهٔ داراییها، بدهیها و حسابهای مربوط به حقوق صاحبان سهام است. همچنین ثبتهای اصلاحی مثل استهلاک، ذخایر و تعدیلات پیشپرداختها باید اعمال شوند.
گام دوم: طبقهبندی اقلام
در این مرحله، اقلام بر اساس استانداردهای حسابداری دستهبندی میشوند. داراییها به جاری و غیرجاری، بدهیها به کوتاهمدت و بلندمدت تفکیک میشوند. اقلام مشابه تجمیع میگردند تا گزارش خواناتر شود.
گام سوم: کنترل و تطبیق نهایی
در این مرحله، حسابدار باید اطمینان حاصل کند که جمع داراییها دقیقاً برابر با جمع بدهیها و حقوق صاحبان سهام است. همچنین تطبیق با صورتهای بانکی، کنترل حسابهای دریافتنی و پرداختنی و بررسی صحت محاسبات انجام میشود. تنها پس از این کنترلها، ترازنامه برای ارائه به مدیریت یا حسابرس آماده میشود.
تفاوت ترازنامه با صورت سود و زیان در یک نگاه
بسیاری از افراد این دو گزارش مالی را با هم اشتباه میگیرند، در حالی که تفاوتهای بنیادی دارند:
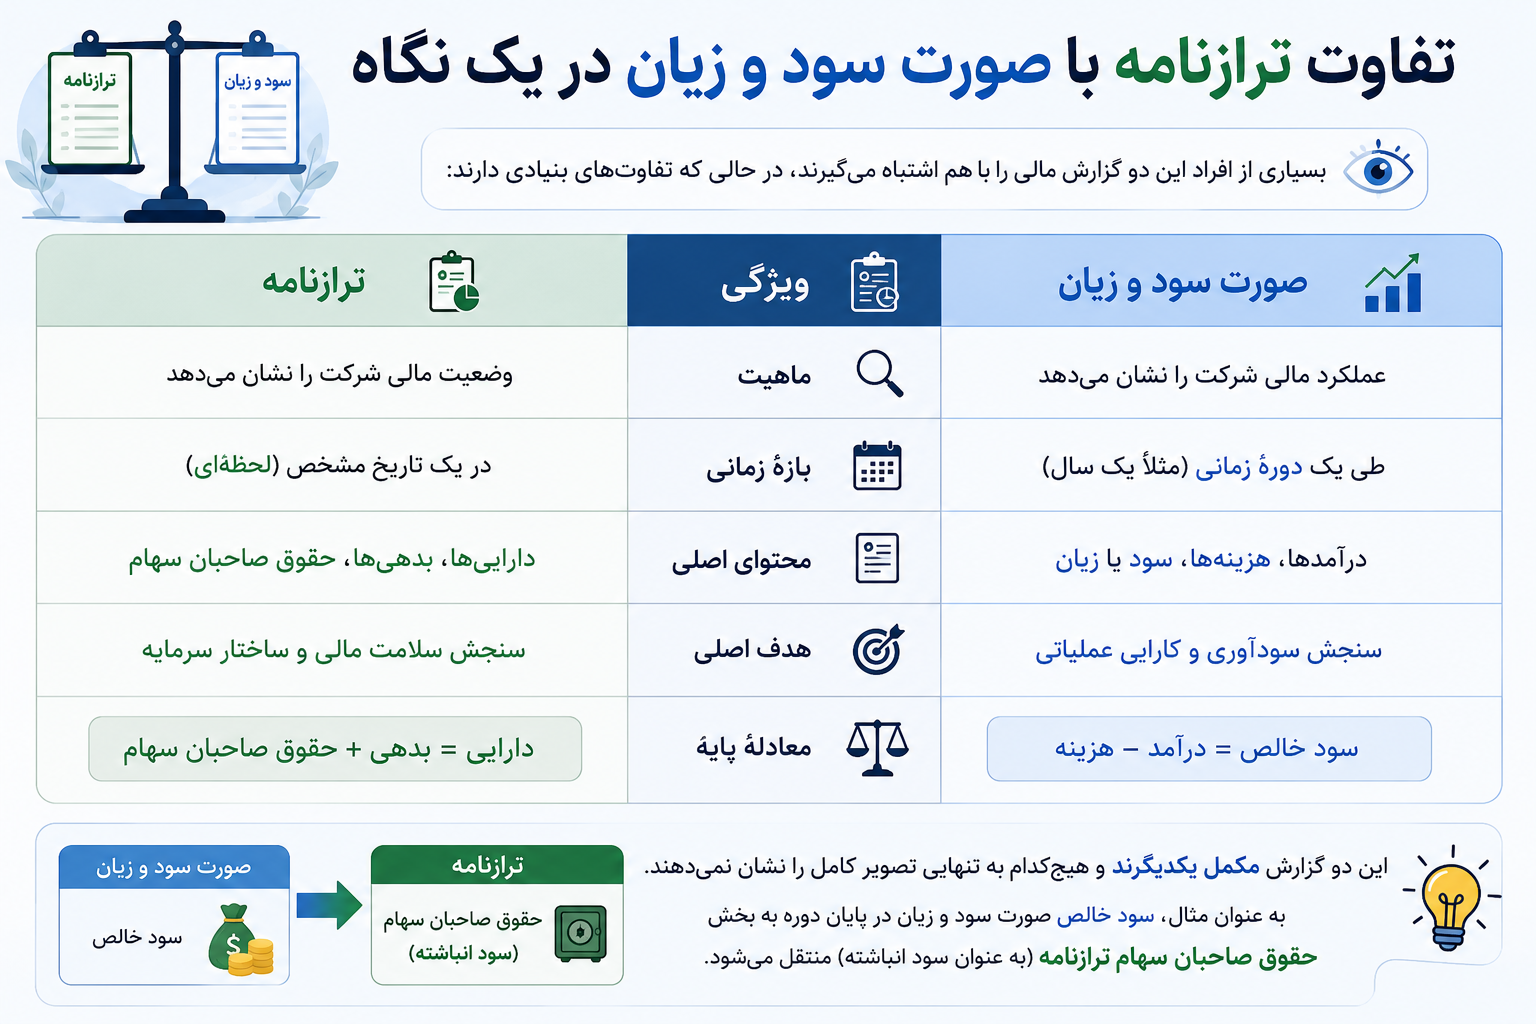
معادلهٔ پایه دارایی = بدهی + حقوق صاحبان سهام سود خالص = درآمد − هزینه
این دو گزارش مکمل یکدیگرند و هیچکدام به تنهایی تصویر کامل را نشان نمیدهند. به عنوان مثال، سود خالص صورت سود و زیان در پایان دوره به بخش حقوق صاحبان سهام ترازنامه (به عنوان سود انباشته) منتقل میشود.
محدودیتها و چالشهای ترازنامه؛ چه نکاتی را باید در نظر داشت؟
با وجود اهمیت بالای ترازنامه، این گزارش مانند هر ابزار دیگری محدودیتهایی دارد که آگاهی از آنها برای تحلیل درست ضروری است:
۱. تأثیر تورم بر ارزشگذاری
در محیطهای تورمی، داراییها اغلب به بهای تمامشدهٔ تاریخی ثبت میشوند، در حالی که ارزش واقعی آنها در بازار بسیار متفاوت است. این موضوع میتواند تصویر دقیقی از ارزش روز شرکت ارائه ندهد.
۲. دشواری ارزشگذاری داراییهای نامشهود
برخی داراییها مثل برند، سرقفلی، حق امتیاز یا نرمافزارهای اختصاصی، ارزشگذاری ذهنی و پیچیدهای دارند و ممکن است در ترازنامه به درستی منعکس نشوند.
۳. وابستگی به برآوردها
اقلامی مانند استهلاک، ذخیرهٔ مطالبات مشکوکالوصول یا کاهش ارزش داراییها، همگی مبتنی بر برآورد حسابدار هستند و ممکن است با خطا یا سوگیری همراه باشند.
۴. عدم نمایش عملکرد و جریان نقد
ترازنامه فقط وضعیت لحظهای را نشان میدهد و نمیگوید که شرکت چگونه به این نقطه رسیده است. برای تحلیل کامل، حتماً باید صورت سود و زیان و صورت جریان وجوه نقد را هم بررسی کرد.
نقش نرمافزارهای حسابداری در تهیهٔ ترازنامهٔ دقیق
در گذشته، تهیهٔ ترازنامه به صورت دستی و با اکسل انجام میشد که هم زمانبر بود و هم خطای انسانی زیادی داشت.
امروزه نرمافزارهای حسابداری حرفهای، این فرایند را به شدت سادهتر و دقیقتر کردهاند:
ثبت خودکار رویدادها: هر تراکنش مالی به صورت همزمان در تمام دفترها ثبت میشود و خطای انسانی به حداقل میرسد.
تولید لحظهای ترازنامه: مدیران میتوانند در هر زمان، نه فقط در پایان دوره، از وضعیت مالی شرکت مطلع شوند.
کنترلهای داخلی خودکار: سیستم، مغایرتها، عدم توازن و اشتباهات طبقهبندی را شناسایی و هشدار میدهد.
رعایت استانداردها: نرمافزارهای معتبر، اصول استانداردهای حسابداری (مثل IFRS) را در محاسبات و طبقهبندیها رعایت میکنند.
گزارشگیری تحلیلی: امکان محاسبهٔ خودکار نسبتهای مالی و تحلیل روند داراییها و بدهیها، قدرت تصمیمگیری را افزایش میدهد.
جمعبندی
ترازنامه، یکی از اساسیترین ابزارهای گزارشگری مالی است که اگر درست خوانده و تحلیل شود، میتواند تصویر شفافی از سلامت مالی، نقدینگی، ریسک و ارزش خالص یک کسبوکار ارائه دهد. این گزارش بر پایهٔ معادلهٔ ساده اما قدرتمند «دارایی = بدهی + حقوق صاحبان سهام» استوار است و نشان میدهد که منابع شرکت از چه راههایی تأمین شدهاند.
در این مقاله، با اجزای اصلی ترازنامه، انواع ساختارهای آن، کاربردهای تحلیلی، مراحل تهیه و تفاوتهای آن با صورت سود و زیان آشنا شدیم. همچنین به محدودیتهایی مثل تورم، ارزشگذاری داراییهای نامشهود و وابستگی به برآوردها اشاره کردیم و دیدیم که چگونه نرمافزارهای حسابداری میتوانند دقت و سرعت تهیهٔ این گزارش را افزایش دهند.
به خاطر داشته باشید که برای یک تحلیل کامل، هیچگاه نباید فقط به ترازنامه اکتفا کرد؛ این گزارش باید در کنار صورت سود و زیان، صورت جریان وجوه نقد و یادداشتهای توضیحی بررسی شود تا تصویر جامعی از عملکرد و وضعیت مالی شرکت به دست آید.